هل تأمين السيارة المستأجرة إلزامي في دبي؟
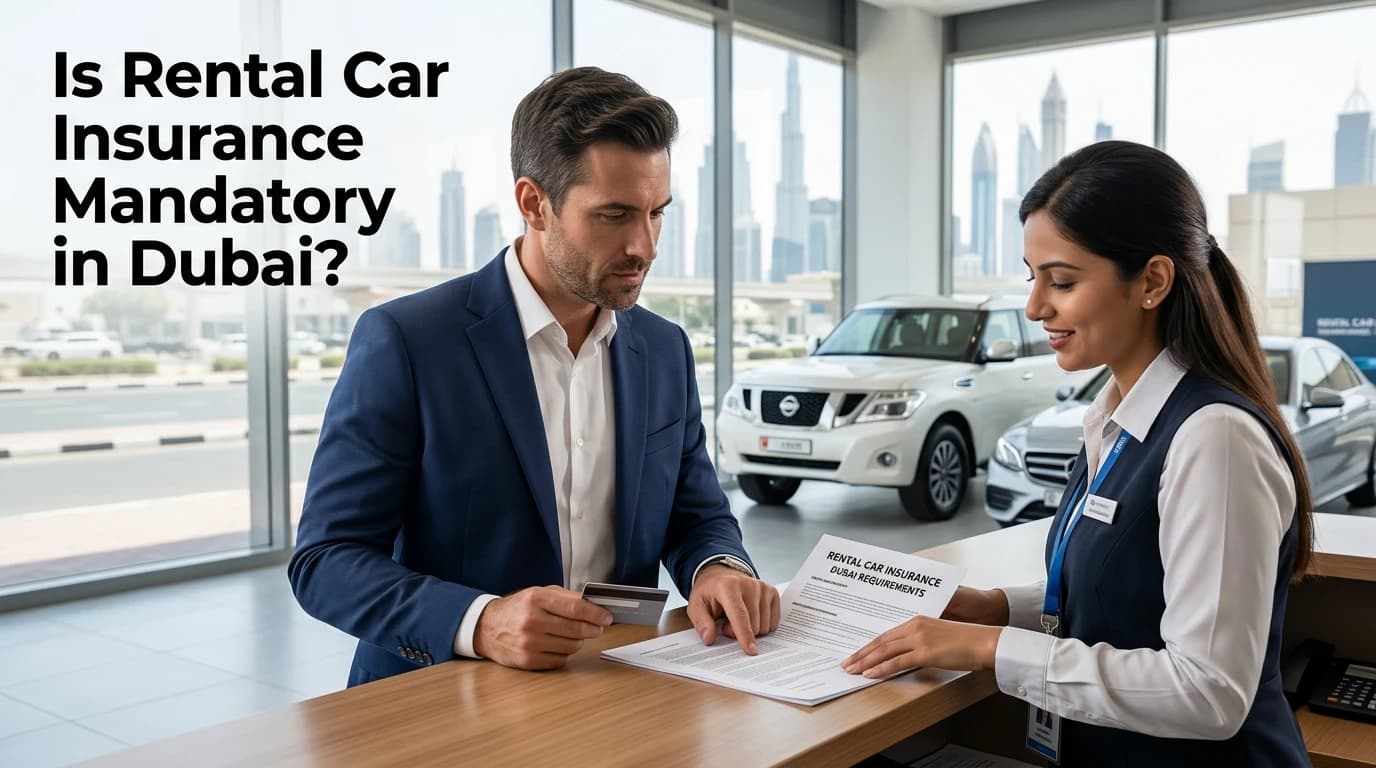
الإجابة المختصرة: نعم، وأنت تملكها بالفعل منذ لحظة خروجك بالسيارة من موقف التأجير. تأتي كل سيارة تُؤجَّر في دبي مع تأمين أساسي مشمول بحكم القانون، لذا لا يمكن أن تُسلَّم سيارة من دون أي تغطية على الإطلاق. لكن المسألة تكمن في معنى كلمة "أساسي". فهذه التغطية المشمولة تحمي الآخرين وممتلكاتهم إذا تسببت في حادث. أما ما تفعله لسيارتك التي تجلس فيها فهو قليل جدًا. لذا فإن السؤال الصادق ليس ما إذا كنت بحاجة إلى تأمين، بل ما إذا كانت التغطية المجانية كافية للرحلة التي تقوم بها. عادة، بالنسبة إلى أسبوع حذر داخل المدينة، تكون كافية. وأحيانًا لا تكون كذلك إطلاقًا.
هذا المقال موجّه للزوار والوافدين الجدد، أولئك الواقفين عند مكتب التسليم يتساءلون عما إذا كان العرض الإضافي مجرد حيلة تسويقية.
ما يفرضه القانون فعليًا على عقد تأجيرك
يفرض القانون الإماراتي على كل مركبة مسجّلة حمل تأمين ضد الغير، والسيارة المستأجرة ليست استثناءً. ويجب على شركة التأجير توفيره، وتكون تكلفته مُدرجة ضمن سعرك اليومي. لن يُعرض عليك أبدًا سعر مثل "من 90 درهمًا في اليوم، التأمين غير مشمول" وتُترك من دون تغطية. فهذا الجانب محسوم قبل أن تحجز.
تدفع المسؤولية تجاه الغير، والتي يُشار إليها عادة بـ TPL، ثمن الضرر الذي تُلحقه بالآخرين. ويكون الحد الأدنى القانوني تغطية غير محدودة للإصابة أو الوفاة التي تلحق بالآخرين، وما لا يقل عن 250,000 درهم للأضرار المادية التي تلحق بممتلكاتهم. لذا إذا اصطدمت بسيارة أمامك من الخلف على شارع الشيخ زايد، تُعالَج سيارة السائق الآخر وأي إصابات. هذا هو الحد الأدنى الذي يضعه القانون، وهو تغطية مفيدة فعلًا.
أما ما لا تشمله فهو سيارتك المستأجرة. فـ TPL لا تعنيها المركبة التي تقودها. إذا لوَّيت الصادم على عمود في موقف سيارات دبي مول ولديك TPL فقط، فإن الإصلاح يقع على عاتقك.
التغطية التي تقوم بالعمل الأساسي، وكيف تصلك عادة
تشمل معظم عمليات التأجير في دبي أيضًا التغطية الشاملة لأضرار التصادم، أو CDW، ضمن السعر المعلن. وهذه هي التغطية التي يقصدها الناس عندما يسألون "هل السيارة مغطاة". وتحدّ CDW مما تدفعه إذا تضررت السيارة المستأجرة في تصادم أو حادث فردي. من دونها، قد يعني الحادث دفع ثمن السيارة بأكملها.
وهذا هو الجزء الذي تتجاهله مواقع الحجز الرخيصة. فـ CDW لا تجعل الأضرار مجانية. بل تضع سقفًا لمسؤوليتك عند مبلغ ثابت يُسمى التحمل أو الاستقطاع، وتدفع هذا التحمل من جيبك عن أي حادثة. وعلى سيارة اقتصادية أو متوسطة الحجم، يتراوح التحمل عادة بين 1,500 و3,000 درهم. أما على السيارات الفاخرة والرياضية فيرتفع إلى 5,000 درهم أو أكثر. إذن، عبارة "مؤمَّن بالكامل" على عقد تأجير أساسي تعني فعليًا "أنت مدين بحتى 1,500 درهم إذا حدث شيء، لا بثمن جناح سيارة جديد".
ويختلف الأمر بين الشركات حول ما إذا كانت CDW مشمولة أو تُباع كإضافة منفصلة. فبعضها يدرجها ضمن السعر، وبعضها يعرض سعرًا يشمل TPL فقط ليبدو رخيصًا ثم يضيف CDW فوقه. والسعر الذي يبدو أقل بكثير من البقية هو السعر الذي يستحق قراءة شروطه مرتين.
ما لا تدفعه أي من التغطيات المشمولة
هذا هو المكان الذي يتوقف عنده التأمين المشمول بهدوء، ومصدر معظم الخلافات عند إعادة السيارة. وحتى مع وجود CDW، لا تغطي التغطية القياسية تقريبًا أبدًا:
- الإطارات والجنوط
- الزجاج الأمامي والنوافذ
- سقف السيارة وأسفل هيكلها
- أي شيء يحدث خارج الطريق المعبّد، بما في ذلك الرمال الناعمة والوديان
- الأضرار الناتجة عن سوء استخدام واضح أو قيادة متهورة أو القيادة تحت تأثير الكحول
- حادث وقع بينما كان يقود سائق غير مُدرج في العقد
- فقدان المفاتيح وأضرار المقصورة الداخلية
يقع الزوار في فخين منهما باستمرار. الأول هو الزجاج والإطارات. فكسر ناتج عن حصاة على الطريق السريع أو جنط متضرر من رصيف هو تكلفة حقيقية تتجاهلها التغطية الأساسية، وهو أمر شائع بما يكفي لأن تستحق إضافة صغيرة يومية للزجاج والإطارات النظر فيها. أما الثاني فهو القيادة خارج الطريق. فالصحراء هي صلب الرحلة بالنسبة إلى كثير من الزوار، وفي اللحظة التي تغادر فيها عجلاتك الطريق المعبّد تسقط التغطية بالكامل. إذا علقت سيارتك في الكثبان الرملية قرب القدرة بتأمين أساسي، فإن عملية السحب وأي ضرر يقعان بالكامل عليك.
متى تكون التغطية المجانية كافية فعلًا، ومتى تحتاج إلى إضافة المزيد
بالنسبة إلى كثير من الرحلات، تكون التغطية المشمولة كافية. استلام من المطار، فندق، بضعة أيام بين المولات وشارع الشيخ زايد، وقوف حذر، ثم العودة إلى مطار دبي الدولي. التحمل هنا مخاطرة يمكنك التعايش معها، ودفع 90 إلى 150 درهمًا في اليوم مقابل Super CDW بصفر تحمل فوق ذلك هو على الأرجح مبلغ لست بحاجة إلى إنفاقه.
تحتاج إلى إضافة تغطية عندما يتغير حجم المخاطرة. وهناك ثلاث حالات تجعل الترقية تستحق الثمن. إذا كنت ستقود مسافات طويلة على الطرق السريعة، حيث احتمال كسر الزجاج الأمامي بحصاة وارد، فإن تغطية الزجاج تسدد تكلفتها بنفسها. وإذا أردت إلغاء التحمل بحيث لا يكلفك خدش واحد 2,000 درهم، فإن Super CDW تحقق ذلك. أما إذا غادرت الرحلة الدولة، مثل رحلة إلى مسندم عبر عُمان، فتتغير الصورة كليًا، لأن معظم الشركات لا تسمح أصلًا بعبور سياراتها الحدود، والشركات التي تسمح تشترط امتدادًا تأمينيًا خاصًا بعُمان يُرتَّب مسبقًا. وهذه ليست إضافة يمكنك شراءها عند الحدود بقرار لحظي.
شرح كل نوع من أنواع التغطية وتكلفة كل مستوى من التحمل موضوع قائم بذاته، وقد تناولناه في مقال منفصل. أما بالنسبة إلى سؤال الإلزامية، فالقاعدة العامة بسيطة: يضمن لك القانون تغطية عن إيذاء الآخرين، لا عن انبعاج السيارة التي استأجرتها.
عندما تستأجر معنا في 24baba، نوضح لك التغطية المشمولة قبل أن تستلم المفاتيح، مع بيان واضح للتحمل، وخيارات الزجاج والإطارات وصفر التحمل متاحة إذا استدعت رحلتك ذلك. يمكنك الاطلاع على سيارة في دبي وتغطيتها قبل وصولك، بحيث يبقى القرار الوحيد عند المكتب هو ما إذا كنت ستضيف شيئًا، لا ما إذا كنت مؤمَّنًا أصلًا.
الأسئلة الشائعة — إجابات على الأسئلة المتكررة.
هل يمكنني قيادة سيارة مستأجرة في دبي من دون أي تأمين على الإطلاق؟
لا، ولن تتمكن من الحصول على سيارة كهذه حتى لو أردت. يفرض القانون الإماراتي على كل مركبة على الطريق حمل تأمين ضد الغير، لذا تشمله كل عملية تأجير تلقائيًا وتتحمل شركة التأجير مسؤولية هذه التغطية. وتكون تكلفتها مُدرجة ضمن سعرك اليومي. أما ما يمكنك اختياره فهو مقدار الحماية الإضافية التي تضيفها للسيارة نفسها، لكن الحد الأدنى القانوني ليس اختياريًا ولا قابلًا للإلغاء أبدًا.
هل يغطي التأمين المشمول أضرار السيارة المستأجرة نفسها؟
جزئيًا فقط، وبشرط أن تكون التغطية الشاملة لأضرار التصادم (CDW) مشمولة، وهو ما تقدمه معظم شركات التأجير في دبي. أما الجزء الإلزامي، المسؤولية تجاه الغير، فيغطي الآخرين وسياراتهم، لا سيارتك. وتغطي CDW سيارتك المستأجرة في حال وقوع تصادم، لكنها تبقيك مع ذلك مسؤولًا عن دفع التحمل، غالبًا من 1,500 إلى 3,000 درهم على سيارة عادية. وحتى في هذه الحالة، تُستثنى عادة أضرار الزجاج والإطارات وأسفل الهيكل والقيادة خارج الطريق.
هل أحتاج إلى شراء تأمين إضافي من شركة التأجير؟
ليس دائمًا. بالنسبة إلى رحلة حذرة داخل المدينة، تكون التغطية المشمولة كافية غالبًا، ويمكنك رفض العرض الإضافي من دون مخالفة أي قاعدة. فكّر في إضافة تغطية إذا كنت ستقود مسافات طويلة على الطرق السريعة حيث احتمال كسر الزجاج الأمامي وارد، أو إذا أردت خفض التحمل إلى صفر، أو إذا كنت متجهًا إلى خارج الطريق أو نحو عُمان. هذه هي الحالات التي تظهر فيها ثغرات التغطية الأساسية فعليًا.
هل يُقبل تأمين السفر الخاص بي أو تغطية بطاقتي الائتمانية بدلًا من ذلك؟
أحيانًا، لكن تحقق من الشروط الدقيقة قبل الاعتماد عليها. تتضمن بعض بوالص السفر والبطاقات الائتمانية المميزة تغطية لتحمل السيارة المستأجرة، وهي تعوّضك عن التحمل الذي تدفعه بدلًا من أن تحل محل تأمين شركة التأجير. ويجب أن تحمل السيارة المستأجرة تغطيتها الإلزامية في الإمارات على أي حال، لذا فإن هذا يغيّر فقط من يدفع التحمل في النهاية، لا ما إذا كنت مؤمَّنًا قانونيًا أم لا. احتفظ بإثبات البوليصة إذا كنت تنوي المطالبة بها.